Nr. 20/2026
12. Oktober 2026
- Durch die geplante Steuererhöhung ergibt sich in verschiedenen Szenariomodellen kein gesicherter positiver Netto-Steuereffekt aus Alkohol- und Umsatzsteuer.
- Daher fordert der BSI, die zum 1. Januar 2027 geplante Erhöhung der Alkoholsteuer auf Spirituosen um 20 Prozent aus dem Haushaltsbegleitgesetz zu streichen.
Bonn/Berlin (BSI) – Der Bundesverband der Deutschen Spirituosen-Industrie und -Importeure e. V. (BSI) fordert erneut, die Erhöhung der Alkoholsteuer auf Spirituosen im Haushaltsbegleitgesetz 2027 neu zu bewerten und aus dem Haushaltsbegleitgesetz zu streichen. Der Regierungsentwurf sieht für die Alkohol-, Schaumwein-, Zwischenerzeugnis- und Alkopopsteuer jeweils +20 Prozent vor. Für Spirituosen würde der Regelsteuersatz von 13,03 auf 15,64 Euro je Liter reinen Alkohols steigen. Aus Sicht des Verbandes lassen verschiedene Szenariorechnungen erhebliche Zweifel aufkommen, ob die Maßnahme tatsächlich zu zusätzlichen Staatseinnahmen führt.
Sensiblere Verbraucherreaktion kann Ergebnis ins Negative kehren
Die bislang erwarteten Mehreinnahmen setzen im Wesentlichen voraus, dass das Kaufverhalten trotz steigender Preise weitgehend unverändert bleibt. Aktuelle Marktdaten zeigen jedoch eine deutliche Reaktion der Verbraucherinnen und Verbraucher auf Preissteigerungen. BSI-Modellrechnungen auf Basis der von NielsenIQ im ersten Quartal 2026 für Spirituosen auf Regular-Price-Niveau beobachtete Preiselastizität von rund -1,9 verdeutlichen, dass die erwarteten Mehreinnahmen aus Alkohol- und Umsatzsteuer weitgehend aufgezehrt würden.
Unter der Annahme einer vollständigen Weitergabe der Steuererhöhung ergibt sich für Angelika Wiesgen-Pick, Geschäftsführerin des BSI, folgende Einschätzung: „Auf dem Papier bringt eine Erhöhung der Spirituosensteuer um 20 Prozent zusätzliche Steuereinnahmen für den Staat. Dabei wird aber unterstellt, dass die Konsumenten genauso viel kaufen wie zuvor. Nach den jüngsten Marktbeobachtungen von NielsenIQ geht der Absatz bei einem Preisanstieg von einem Prozent um fast zwei Prozent zurück. Rechnet man das durch, bleibt von den angenommenen Mehreinnahmen wenig übrig. Schon bei einer etwas stärkeren Reaktion der Verbraucher auf steigende Preise, wie NielsenIQ sie kurzfristig für möglich hält, könnte der fiskalische Nettoeffekt sogar deutlich negativ ausfallen. Eine Steuererhöhung, die die Unternehmen massiv belastet, dem Haushalt bestenfalls geringe Mehreinnahmen bringt und im ungünstigen Fall sogar zu Einnahmeverlusten führt, sollte aus Sicht des BSI kurzfristig noch einmal unter dem Gesichtspunkt der Verhältnismäßigkeit bewertet werden.“
Kein gesicherter positiver Nettoeffekt
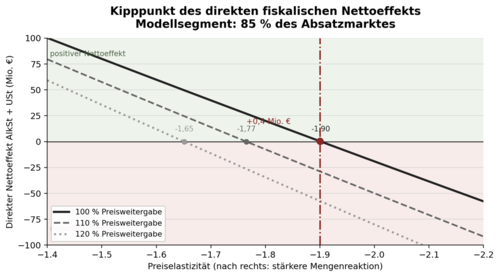
Von den rechnerisch rund 385 Millionen Euro erwarteten Mehreinnahmen im Jahr (nur Alkoholsteuer auf Spirituosen) bliebe unter Berücksichtigung der verfügbaren Marktdaten wenig übrig. Entscheidend ist dabei der sogenannte Kipppunkt: bei einer Preiselastizität von rund -2,0 fällt der fiskalische Nettoeffekt deutlich negativ aus. Das bedeutet, dass ein Preisanstieg von einem Prozent zu einem Absatzrückgang von rund zwei Prozent führt und die zusätzlichen Steuereinnahmen dadurch vollständig aufgezehrt werden. Reagieren die Verbraucher also geringfügig stärker auf Preissteigerungen, könnten die Einnahmenverluste die erwarteten Mehreinnahmen übersteigen. Nicht eingerechnet sind mögliche zusätzliche Effekte auf Gewerbe- und Ertragsteuern, Beschäftigung, Auslandseinkäufe oder Substitution. Der BSI versteht die Berechnung deshalb ausdrücklich als Szenario- und Plausibilitätscheck, nicht als amtliche Steuerschätzung.
Gutachten hinterfragt Rechnung des Finanzministeriums
Prof. Dr. Hanno Kube LL.M. (Cornell) vom Institut für Finanz- und Steuerrecht äußert sich in einer Stellungnahme zum Entwurf eines Haushaltsbegleitgesetzes 2027 kritisch zur Rechnung des Finanzministeriums: „Unter dem Gesichtspunkt des verfassungsrechtlich verankerten Haushaltsgrundsatzes der Haushaltswahrheit stellt sich schließlich auch die Frage, ob und inwieweit die prognostizierten Steuermehreinnahmen von 455 Mio. Euro pro Jahr durch die Steuersatzerhöhungen realistisch sind. Der Grundsatz der Haushaltswahrheit verlangt Vorausschätzungen der zu erwartenden Einnahmen, die so genau sind, wie dies sachbereichsspezifisch möglich ist.“
(Quelle: https://www.bundestag.de/resource/blob/1222450/Prof-Dr-Hanno-Kube.pdf)
Für Verbraucher und Mittelstand: zusätzliche Belastung in einer Phase hoher Teuerung
Nach vorläufigen Destatis-Daten lag die Inflationsrate im September bei 3,3 Prozent, Energie war 14,9 Prozent teurer als ein Jahr zuvor. Zugleich senken Bund und Länder seit 1. Oktober die Energiesteuer auf Kraftstoffe, um Bürger und Wirtschaft zu entlasten. Aus Sicht des BSI sollte deshalb besonders sorgfältig geprüft werden, ob gleichzeitig neue Verbrauchsteuerbelastungen mit unsicherem Nettoertrag geschaffen werden. „Die Erhöhung der Alkoholsteuer trifft in erster Linie Erwachsene, die Spirituosen gelegentlich und verantwortungsbewusst genießen. Zugleich entstehen erhebliche Umstellungs- und Folgekosten für die Branche, obwohl der fiskalische Nutzen unsicher ist“, so Angelika Wiesgen-Pick, Geschäftsführerin des BSI.
Kipppunkt der Preiselastizität
Der Kipppunkt zeigt, bei welcher Preiselastizität und Preisweitergabe der zusätzliche Alkoholsteuerertrag und der Umsatzsteuereffekt zusammen genau null ergeben. Rechts vom Kipppunkt reagiert die Nachfrage stärker; der direkte Nettoeffekt wird negativ.